ঢাকা ০৬:১৮ অপরাহ্ন, সোমবার, ২৮ সেপ্টেম্বর ২০২৬, ১৩ আশ্বিন ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম :

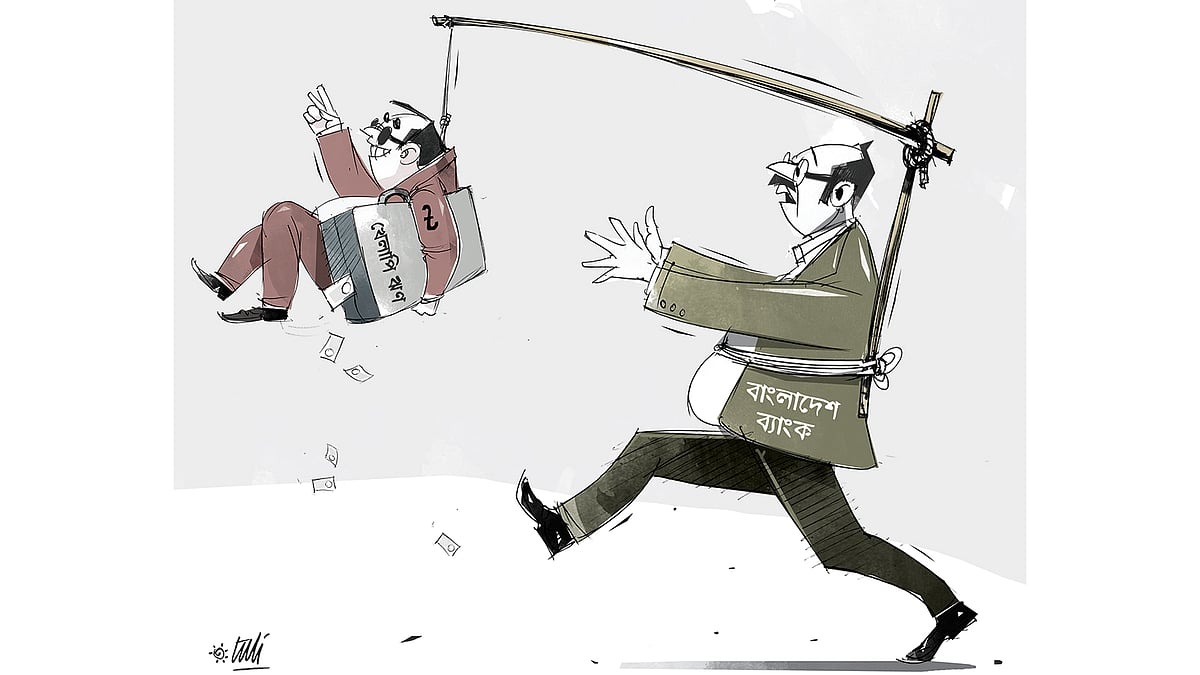
খেলাপি ঋণের পাহাড়: সামনের দরজা বন্ধ, পেছনের দরজা খোলা
লেখক মো. আবুল হাসনাত, সংসদ সদস্য এবং অর্থ মন্ত্রণালয়–সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য।
  • আপডেট সময় : ০৪:৩৫:৫৯ অপরাহ্ন, সোমবার, ২৮ সেপ্টেম্বর ২০২৬ ১৪ বার পড়া হয়েছে
(সৃষ্টি নিউজ) অনলাইনের সর্বশেষ নিউজ পেতে অনুসরণ করুন গুগল নিউজ (Google News) ফিডটি


খেলাপি ঋণের পাহাড়: সামনের দরজা বন্ধ, পেছনের দরজা খোলা

দেশের ব্যাংক খাতে খেলাপি ঋণের ভয়াবহ চিত্র আবারও সামনে এসেছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, গত জুন মাস শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এই অংক মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।


মাত্র তিন মাসের ব্যবধানে এই খাতে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। এর অর্থ হলো, ব্যাংকগুলো যে টাকা ঋণ হিসেবে বিতরণ করেছে, তার প্রতি ১০০ টাকার মধ্যে ৩৩ টাকাই আর ফেরত আসছে না। বৈশ্বিক প্রেক্ষাপটে খেলাপি ঋণের এই অনুপাত বাংলাদেশকে এখন শীর্ষ সারিতে নিয়ে এসেছে, যা যুদ্ধবিধ্বস্ত ইউক্রেনের পরিস্থিতির চেয়েও উদ্বেগজনক।


পড়ুন>>শ্রম ও কর্মসংস্থান মন্ত্রণালয়ে ১৫ কর্মী নিয়োগ


কেন্দ্রীয় ব্যাংক বলেছে, এই শ্রেণিগুলো একসঙ্গে যোগ করা কারিগরিভাবে যথাযথ নয়। আপত্তিটি যোগফল নিয়ে, উপাদান নিয়ে নয়। উপাদানগুলোর একটিও তারা অস্বীকার করেনি। প্রতিটি সংখ্যা তাদেরই প্রতিবেদন থেকে নেওয়া।

কেন্দ্রীয় ব্যাংকের ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, গত বছরের শেষ নাগাদ সংকটাপন্ন ঋণের পরিমাণ ছিল ১০ লাখ ৯১ হাজার ৮৪৮ কোটি টাকা। ওই সময় পর্যন্ত মোট বিতরণ করা ঋণের অংক ছিল ১৮ লাখ ২০ হাজার ৯১৫ কোটি টাকা। অর্থাৎ বিতরণ করা ঋণের প্রায় ৬০ শতাংশই কোনো না কোনোভাবে সংকটের মুখে রয়েছে।


এক বছরের ব্যবধানে এই ঋণ বৃদ্ধির হার ৪৪ দশমিক ৩ শতাংশ। এর মধ্যে সরাসরি শ্রেণীকৃত খেলাপি ঋণ ৫ লাখ ৫৭ হাজার কোটি টাকা, আর ৪ লাখ ৪৭ হাজার কোটি টাকার বেশি ঋণ রয়েছে পুনঃ তফসিলের তালিকায়। এর বাইরে অবলোপন করা ঋণ ৮৩ হাজার কোটি টাকা এবং আদালতের স্থগিতাদেশে আটকে থাকা বিপুল অংকের ঋণও এই সংকটের অংশ। যে পুনঃ তফসিল করা ঋণের কিস্তি আসছে না, তাকে নিয়মিত ঋণ বলার কোনো অর্থনৈতিক ভিত্তি নেই। শ্রেণিবিন্যাসের তর্ক দিয়ে বাস্তবতা বদলায় না।

পড়ুন>>প্রবাসী আয় ও রিজার্ভে ভর করে শক্তিশালী বাংলাদেশের বৈদেশিক


এই বিশাল খেলাপি ঋণের দায় কেবল কোনো প্রাকৃতিক দুর্যোগের ওপর চাপিয়ে দেওয়া যায় না। এর পেছনে রয়েছে তিনটি বড় কাঠামোগত দুর্বলতা। প্রথমত, ঋণগ্রহীতার তথ্য যাচাইয়ের প্রক্রিয়াটি ত্রুটিপূর্ণ। ক্রেডিট ইনফরমেশন ব্যুরোর (সিআইবি) জন্য তথ্য সরবরাহ করে খোদ ঋণদাতা ব্যাংক। ফলে যে ব্যাংক ঋণটিকে ভালো দেখাতে আগ্রহী, তারাই নিয়ন্ত্রক সংস্থাকে তথ্য দিচ্ছে, যা অনেক সময় প্রকৃত চিত্র আড়াল করে ফেলে।


দ্বিতীয়ত, ক্রেডিট রেটিং এখন একটি পণ্যে পরিণত হয়েছে। রেটিং সংস্থার ফি পরিশোধ করে খোদ ঋণগ্রহীতা, ফলে স্বাধীন মূল্যায়নের পরিবর্তে তা একপ্রকার কেনা সেবায় রূপ নিয়েছে।


তৃতীয়ত, রাজনৈতিক প্রভাবে কিছু নির্দিষ্ট শাখা থেকে মাত্রাতিরিক্ত ঋণ প্রদানের ঘটনা ঘটেছে, যা কেন্দ্রীয় ব্যাংকের নজরদারি কাঠামোতে ধরা পড়েনি বা কার্যকর ব্যবস্থা নেওয়া হয়নি। ঋণখেলাপি: যাদের দয়ার ওপর নির্ভর দেশ।

পড়ুন>>প্রবাসী আয় ও রিজার্ভে ভর করে শক্তিশালী বাংলাদেশের বৈদেশিক

২০২৫ সালের এপ্রিল থেকে ৯০ দিনের শ্রেণীকরণ বিধি কার্যকর হওয়ার পর খেলাপি ঋণের অংক দৃশ্যমান হতে শুরু করেছে। এটি প্রমাণ করে যে নিয়মটি কার্যকর ছিল। তবে দুঃখজনকভাবে, গত ৩১ আগস্ট বাংলাদেশ ব্যাংক পুনঃ তফসিল ও পুনর্গঠনের নিয়ম শিথিল করেছে। নতুন সার্কুলার অনুযায়ী, ব্যাংক ও গ্রাহকের সম্পর্কের ভিত্তিতে ডাউন পেমেন্ট নির্ধারণ এবং সুদ মওকুফের সুযোগ রাখা হয়েছে। সবচেয়ে উদ্বেগজনক বিষয় হলো, পুনঃ তফসিলের মেয়াদ ১০ বছর থেকে বাড়িয়ে ১৫ বছর করা হয়েছে, যার সঙ্গে থাকছে দুই বছরের গ্রেস পিরিয়ড। এর আওতায় বড় বড় ঋণগ্রহীতারাও ছাড় পাচ্ছেন।

পড়ুন>>দুই মাসে ৮ হাজার ৬২৬ কোটি টাকা বিদেশি ঋণ

এ ধরনের শিথিলতা খেলাপি ঋণ কমাতে ব্যর্থ হয়েছে অতীতেও। ২০১৫ ও ২০১৯ সালে মাত্র ২ শতাংশ ডাউন পেমেন্টে বড় ঋণ নিয়মিত করার সুযোগ দেওয়া হয়েছিল, কিন্তু তাতে পরিস্থিতির উন্নতি হয়নি। সামনের দরজা দিয়ে কঠোর নীতি অনুসরণ করলেও পেছনের দরজা দিয়ে এভাবে ছাড় দিলে কাগজকলমে খেলাপি ঋণ কম মনে হলেও বাস্তবে ব্যাংক খাত আরও দুর্বল হয়ে পড়ে। এছাড়া খেলাপি ঋণের টাকা আদায়ের আইনি হাতিয়ারগুলো এখনো সক্রিয় হয়নি। সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন এবং অর্থঋণ আদালত আইন, ২০০৩–এর সংশোধনী এখনো মন্ত্রিসভার অনুমোদনের অপেক্ষায় ঝুলে আছে।

ব্যাংক খাত পুনরুদ্ধারে প্রয়োজন একটি জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা। যেখানে এনবিআরের কর ও ভ্যাট রেকর্ড, বিদ্যুৎ, গ্যাস, পানি ও মোবাইল বিলের ইতিহাস, ভূমি রেজিস্ট্রির তথ্য এবং আদালতের মামলার রেকর্ড ব্যবহার করে একজন গ্রাহকের ঋণসীমা স্বয়ংক্রিয়ভাবে নির্ধারিত হবে। ভালো স্কোর থাকলে ঋণ পাওয়া সহজ ও সাশ্রয়ী হবে, আর খারাপ রেকর্ড থাকলে শর্ত হবে কঠিন। এটি কোনো শাস্তি নয়, বরং ঝুঁকির যথার্থ দাম।

আরও পড়ুন>>রাজধানীতে পুলিশের বিশেষ অভিযান, গ্রেপ্তার ৪৯৯

এর পাশাপাশি ৩১ আগস্ট জারি করা সার্কুলার এবং ১৮ মাসের রোডম্যাপ সংসদীয় স্থায়ী কমিটিতে উপস্থাপন করা জরুরি। কমিটির প্রভাব মূল্যায়নের আগে বড় এক্সপোজারের ক্ষেত্রে নতুন বিধি স্থগিত রাখা প্রয়োজন। একইসঙ্গে মিথ্যা ঋণতথ্য দাখিলকে ব্যক্তিগত শাস্তিযোগ্য অপরাধ হিসেবে গণ্য করতে হবে, যাতে দায় শুধু প্রতিষ্ঠানের ওপর না পড়ে দায়ী কর্মকর্তা ও পরিচালকদের ওপর বর্তায়।


রেটিংয়ের ক্ষেত্রে স্বার্থের সংঘাত এড়াতে বড় ঋণের জন্য রেটিং সংস্থা নির্বাচন ও ফি পরিশোধের প্রক্রিয়া নিয়ন্ত্রক পরিচালিত কেন্দ্রীয় বণ্টন ব্যবস্থায় আনা উচিত। ব্যাংক ভেঙে যাওয়ার পর রাষ্ট্র ব্যবস্থা নেয়, কিন্তু ব্যাংক যাতে না ভাঙে সেই আইনি সুরক্ষা এখনো আমাদের তৈরি হয়নি।

লেখক মো. আবুল হাসনাত, সংসদ সদস্য এবং অর্থ মন্ত্রণালয়–সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য।

Facebook Comments Box

নিউজটি শেয়ার করুন

আপনার মন্তব্য

Your email address will not be published. Required fields are marked *

আপনার ইমেইল এবং অন্যান্য তথ্য সংরক্ষন করুন

আপলোডকারীর তথ্য

খেলাপি ঋণের পাহাড়: সামনের দরজা বন্ধ, পেছনের দরজা খোলা

আপডেট সময় : ০৪:৩৫:৫৯ অপরাহ্ন, সোমবার, ২৮ সেপ্টেম্বর ২০২৬


খেলাপি ঋণের পাহাড়: সামনের দরজা বন্ধ, পেছনের দরজা খোলা

দেশের ব্যাংক খাতে খেলাপি ঋণের ভয়াবহ চিত্র আবারও সামনে এসেছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, গত জুন মাস শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এই অংক মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।


মাত্র তিন মাসের ব্যবধানে এই খাতে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। এর অর্থ হলো, ব্যাংকগুলো যে টাকা ঋণ হিসেবে বিতরণ করেছে, তার প্রতি ১০০ টাকার মধ্যে ৩৩ টাকাই আর ফেরত আসছে না। বৈশ্বিক প্রেক্ষাপটে খেলাপি ঋণের এই অনুপাত বাংলাদেশকে এখন শীর্ষ সারিতে নিয়ে এসেছে, যা যুদ্ধবিধ্বস্ত ইউক্রেনের পরিস্থিতির চেয়েও উদ্বেগজনক।


পড়ুন>>শ্রম ও কর্মসংস্থান মন্ত্রণালয়ে ১৫ কর্মী নিয়োগ


কেন্দ্রীয় ব্যাংক বলেছে, এই শ্রেণিগুলো একসঙ্গে যোগ করা কারিগরিভাবে যথাযথ নয়। আপত্তিটি যোগফল নিয়ে, উপাদান নিয়ে নয়। উপাদানগুলোর একটিও তারা অস্বীকার করেনি। প্রতিটি সংখ্যা তাদেরই প্রতিবেদন থেকে নেওয়া।

কেন্দ্রীয় ব্যাংকের ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, গত বছরের শেষ নাগাদ সংকটাপন্ন ঋণের পরিমাণ ছিল ১০ লাখ ৯১ হাজার ৮৪৮ কোটি টাকা। ওই সময় পর্যন্ত মোট বিতরণ করা ঋণের অংক ছিল ১৮ লাখ ২০ হাজার ৯১৫ কোটি টাকা। অর্থাৎ বিতরণ করা ঋণের প্রায় ৬০ শতাংশই কোনো না কোনোভাবে সংকটের মুখে রয়েছে।


এক বছরের ব্যবধানে এই ঋণ বৃদ্ধির হার ৪৪ দশমিক ৩ শতাংশ। এর মধ্যে সরাসরি শ্রেণীকৃত খেলাপি ঋণ ৫ লাখ ৫৭ হাজার কোটি টাকা, আর ৪ লাখ ৪৭ হাজার কোটি টাকার বেশি ঋণ রয়েছে পুনঃ তফসিলের তালিকায়। এর বাইরে অবলোপন করা ঋণ ৮৩ হাজার কোটি টাকা এবং আদালতের স্থগিতাদেশে আটকে থাকা বিপুল অংকের ঋণও এই সংকটের অংশ। যে পুনঃ তফসিল করা ঋণের কিস্তি আসছে না, তাকে নিয়মিত ঋণ বলার কোনো অর্থনৈতিক ভিত্তি নেই। শ্রেণিবিন্যাসের তর্ক দিয়ে বাস্তবতা বদলায় না।

পড়ুন>>প্রবাসী আয় ও রিজার্ভে ভর করে শক্তিশালী বাংলাদেশের বৈদেশিক


এই বিশাল খেলাপি ঋণের দায় কেবল কোনো প্রাকৃতিক দুর্যোগের ওপর চাপিয়ে দেওয়া যায় না। এর পেছনে রয়েছে তিনটি বড় কাঠামোগত দুর্বলতা। প্রথমত, ঋণগ্রহীতার তথ্য যাচাইয়ের প্রক্রিয়াটি ত্রুটিপূর্ণ। ক্রেডিট ইনফরমেশন ব্যুরোর (সিআইবি) জন্য তথ্য সরবরাহ করে খোদ ঋণদাতা ব্যাংক। ফলে যে ব্যাংক ঋণটিকে ভালো দেখাতে আগ্রহী, তারাই নিয়ন্ত্রক সংস্থাকে তথ্য দিচ্ছে, যা অনেক সময় প্রকৃত চিত্র আড়াল করে ফেলে।


দ্বিতীয়ত, ক্রেডিট রেটিং এখন একটি পণ্যে পরিণত হয়েছে। রেটিং সংস্থার ফি পরিশোধ করে খোদ ঋণগ্রহীতা, ফলে স্বাধীন মূল্যায়নের পরিবর্তে তা একপ্রকার কেনা সেবায় রূপ নিয়েছে।


তৃতীয়ত, রাজনৈতিক প্রভাবে কিছু নির্দিষ্ট শাখা থেকে মাত্রাতিরিক্ত ঋণ প্রদানের ঘটনা ঘটেছে, যা কেন্দ্রীয় ব্যাংকের নজরদারি কাঠামোতে ধরা পড়েনি বা কার্যকর ব্যবস্থা নেওয়া হয়নি। ঋণখেলাপি: যাদের দয়ার ওপর নির্ভর দেশ।

পড়ুন>>প্রবাসী আয় ও রিজার্ভে ভর করে শক্তিশালী বাংলাদেশের বৈদেশিক

২০২৫ সালের এপ্রিল থেকে ৯০ দিনের শ্রেণীকরণ বিধি কার্যকর হওয়ার পর খেলাপি ঋণের অংক দৃশ্যমান হতে শুরু করেছে। এটি প্রমাণ করে যে নিয়মটি কার্যকর ছিল। তবে দুঃখজনকভাবে, গত ৩১ আগস্ট বাংলাদেশ ব্যাংক পুনঃ তফসিল ও পুনর্গঠনের নিয়ম শিথিল করেছে। নতুন সার্কুলার অনুযায়ী, ব্যাংক ও গ্রাহকের সম্পর্কের ভিত্তিতে ডাউন পেমেন্ট নির্ধারণ এবং সুদ মওকুফের সুযোগ রাখা হয়েছে। সবচেয়ে উদ্বেগজনক বিষয় হলো, পুনঃ তফসিলের মেয়াদ ১০ বছর থেকে বাড়িয়ে ১৫ বছর করা হয়েছে, যার সঙ্গে থাকছে দুই বছরের গ্রেস পিরিয়ড। এর আওতায় বড় বড় ঋণগ্রহীতারাও ছাড় পাচ্ছেন।

পড়ুন>>দুই মাসে ৮ হাজার ৬২৬ কোটি টাকা বিদেশি ঋণ

এ ধরনের শিথিলতা খেলাপি ঋণ কমাতে ব্যর্থ হয়েছে অতীতেও। ২০১৫ ও ২০১৯ সালে মাত্র ২ শতাংশ ডাউন পেমেন্টে বড় ঋণ নিয়মিত করার সুযোগ দেওয়া হয়েছিল, কিন্তু তাতে পরিস্থিতির উন্নতি হয়নি। সামনের দরজা দিয়ে কঠোর নীতি অনুসরণ করলেও পেছনের দরজা দিয়ে এভাবে ছাড় দিলে কাগজকলমে খেলাপি ঋণ কম মনে হলেও বাস্তবে ব্যাংক খাত আরও দুর্বল হয়ে পড়ে। এছাড়া খেলাপি ঋণের টাকা আদায়ের আইনি হাতিয়ারগুলো এখনো সক্রিয় হয়নি। সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন এবং অর্থঋণ আদালত আইন, ২০০৩–এর সংশোধনী এখনো মন্ত্রিসভার অনুমোদনের অপেক্ষায় ঝুলে আছে।

ব্যাংক খাত পুনরুদ্ধারে প্রয়োজন একটি জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা। যেখানে এনবিআরের কর ও ভ্যাট রেকর্ড, বিদ্যুৎ, গ্যাস, পানি ও মোবাইল বিলের ইতিহাস, ভূমি রেজিস্ট্রির তথ্য এবং আদালতের মামলার রেকর্ড ব্যবহার করে একজন গ্রাহকের ঋণসীমা স্বয়ংক্রিয়ভাবে নির্ধারিত হবে। ভালো স্কোর থাকলে ঋণ পাওয়া সহজ ও সাশ্রয়ী হবে, আর খারাপ রেকর্ড থাকলে শর্ত হবে কঠিন। এটি কোনো শাস্তি নয়, বরং ঝুঁকির যথার্থ দাম।

আরও পড়ুন>>রাজধানীতে পুলিশের বিশেষ অভিযান, গ্রেপ্তার ৪৯৯

এর পাশাপাশি ৩১ আগস্ট জারি করা সার্কুলার এবং ১৮ মাসের রোডম্যাপ সংসদীয় স্থায়ী কমিটিতে উপস্থাপন করা জরুরি। কমিটির প্রভাব মূল্যায়নের আগে বড় এক্সপোজারের ক্ষেত্রে নতুন বিধি স্থগিত রাখা প্রয়োজন। একইসঙ্গে মিথ্যা ঋণতথ্য দাখিলকে ব্যক্তিগত শাস্তিযোগ্য অপরাধ হিসেবে গণ্য করতে হবে, যাতে দায় শুধু প্রতিষ্ঠানের ওপর না পড়ে দায়ী কর্মকর্তা ও পরিচালকদের ওপর বর্তায়।


রেটিংয়ের ক্ষেত্রে স্বার্থের সংঘাত এড়াতে বড় ঋণের জন্য রেটিং সংস্থা নির্বাচন ও ফি পরিশোধের প্রক্রিয়া নিয়ন্ত্রক পরিচালিত কেন্দ্রীয় বণ্টন ব্যবস্থায় আনা উচিত। ব্যাংক ভেঙে যাওয়ার পর রাষ্ট্র ব্যবস্থা নেয়, কিন্তু ব্যাংক যাতে না ভাঙে সেই আইনি সুরক্ষা এখনো আমাদের তৈরি হয়নি।

লেখক মো. আবুল হাসনাত, সংসদ সদস্য এবং অর্থ মন্ত্রণালয়–সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য।

Facebook Comments Box